4月,银行收费问题再次成为人们关注的焦点。根据银监会的要求,各银行业金融机构要将现行合规的服务收费项目,按政府指导价和市场调节价两类分别梳理排序,逐项列示服务名称、项目功能、适用客户、收费依据和收费标准等内容,并于3月底前在总部网站上统一公布或印制手册发布。
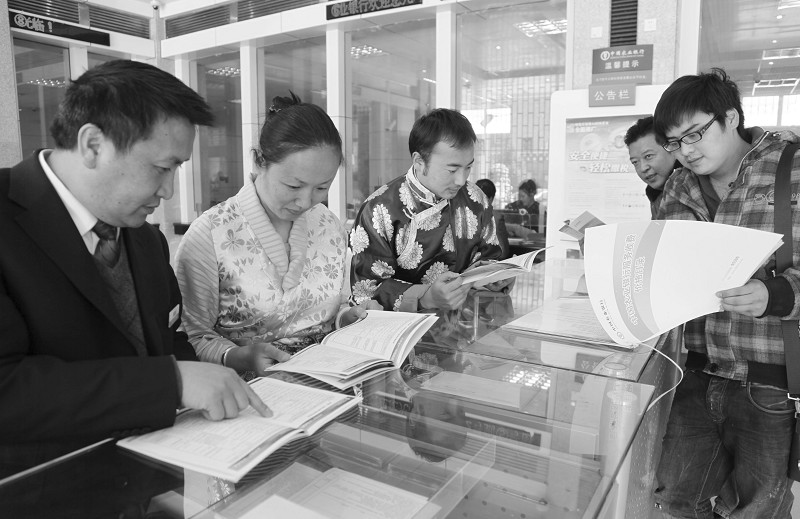
随着时间节点的到来,原本应该全面公开、明码标价的银行收费究竟执行得如何?农行云南迪庆州分行职工(左一)
向客户介绍新收费标准
网站无法查 明码标价“很朦胧”
得知银行机构4月1日要对服务收费进行明码标价,北京的小黄在一家银行网站上进行查询,本以为这一查银行服务收费项目就能“一目了然”,却不想什么也没查到。
记者对包括五大国有银行在内的十二家商业银行网站进行查询发现,包括建行、中行、农行在内的多数银行“不约而同”都未在其网站上对其收费服务项目进行所谓“明码标价”;工行等一些银行虽有列出服务收费项目,但仅限于十分有限的部分收费项目,多数服务收费通过银行网站无法查询。
记者走访北京中关村地区的多家银行调查发现,多数银行都有一个20页左右的明细本悬挂在公告栏或者服务桌上,但是字号非常小,表格繁杂,密密麻麻,且多数银行网点只有一本。有银行客户表示,相较网上,这样跑到现场查询十分不方便。
而且,一些银行网点只在大厅滚动屏上公布有少量服务收费项目,且与各种基金、理财产品信息在一起滚动,并不方便查看;还有一些银行网点则只在网点的墙上悬挂了少量常用项目的收费明细。
值得注意的是,一些银行并未对其所有的收费服务项目进行列示。此前银监会表示银行的服务产品和收费项目多达850项,不过,记者走访发现,多数银行实际列出的服务项目不足500项,有银行工作人员表示,由于收费项目较多无法全部公布,只能先公布常见收费项目的服务价格。
缺乏话语权 消费者质疑合理性
尽管社会各界对银行“明码标价”的具体落实依然存微词,但不少消费者表示,虽然不甚方便,但多数银行至少还是为查询收费服务项目提供了渠道,值得肯定,不过,单单“明码标价”并不能解决一些服务项目收费的合理性问题。
“明码标价勉强做到了,可服务价格列出来,并不代表收费项目和收费标准就一定合理。”北京市民老金的一番话颇具代表性。
老金引述他为女儿办理出国留学存款证明时的遭遇说,办理一张存款证明,有的银行收费20元,有的则高达50元,而且,“一次性办理20份,也要按同样的价格收20份的钱,这到底是如何定价的,银行到底付出多少成本?”
此前已征求意见的 《商业银行服务价格管理办法》提出,根据商业银行服务的性质、特点和市场竞争状况,商业银行服务价格分别实行政府指导价、政府定价和市场调节价;该办法并提出,制定和调整服务价格,均应进行成本调查和综合测算服务成本。
在一些法律界人士看来,商业银行是银行服务的提供者,金融消费者是银行服务的接受者,银行、消费者是契约双方,契约遵循公平、正义原则,相关事宜双方应当友好协商。
北京问天律师事务所主任张远忠指出,部分银行在一些服务收费上存在的“漫天要价”和混乱现状,与一直以来消费者在银行服务价格制定上缺乏话语权不无关系。
“不管是政府定价、指导价,还是市场调节价,都应征求消费者意见。”中国消费者协会副会长刘俊海说,即便是受实际情况所限,银行无法做到与每个消费者单独协商,也应该召开听证会征求消费者或者消费者组织意见。
保护消费者 必要限制市场价范围
值得注意的是,《商业银行服务价格管理办法》面向社会公开征求意见已于3月20日截止。根据国务院部门规章草案意见征集系统数据显示,通过该系统参与意见征集人数为175人,此外,社会各界人士还通过信函、电子邮件等方式提出意见和建议。银监会、人民银行、发改委将在充分研究社会意见的基础上,对新办法做进一步修改完善,尽快印发。
据业内人士透露,此番所征求的意见正在汇总整理过程中,此前社会提出的包括“银行收费该实行报备制还是审批制”“如何更多体现消费者权益”等意见也均纳入其中,将会适时向社会公布。
对于将出台的新办法,刘俊海建议,考虑到中国现有金融市场特有状况,应当对市场调节价范围进行必要限制,制定商业银行服务价格管理办法应更多向金融消费者倾斜,而不是向银行倾斜。具体来看,应适度扩大政府定价和政府指导价的适用范围,同时,适度缩小市场调节价的适用范围。
“希望新办法能更多保护消费者在银行服务收费上的知情权和话语权,能改变目前银行收费 ‘想收多少收多少’‘想怎么收就怎么收’的现状。”老金说。
一些法律界人士则认为,对于此次公开征求到的意见,有关方面要做好归类、编辑工作,并适度适时向社会公开;在办法完善过程中,采纳了哪些意见,没有采纳哪些意见,原因是什么,建议届时也向社会公众公开。
五大国有商业银行净利润占行业总利润六成多
近日,工农中建交五大国有商业银行相继公布年报,其快速增长的净利润水平再度引起市场关注。据统计,五大行共实现净利润6808.49 亿元,平均增幅超过25%,总计实现利息收入1.3万 亿元,实现营业收入1.7万亿元,利息收入在营业收入中占比近77%。2011年我国商业银行业共实现净利润1.04万亿元,同比增长36%。
年报显示,2011年,工行实现净利润2084亿元人民币,较上年增长25.6%;农行实现净利润1219.56亿元,增长28.5%;中行实现净利润1303.19亿元,增长18.81%; 建 行 实 现 净 利 润1694.39亿元,增长25.48%;交行实现净利润507.35亿元,同比增长29.95%。
在总体物价水平显著上涨,信贷投放收紧的背景下,企业发债、投行业务和理财业务增加,相关手续费上涨,加上银行以贷收费、浮利收费等现象较为普遍,使得银行手续费和佣金净收入显著上涨,多数银行的上升幅度超过30%,带动非利息收入的大幅提升。

 当前位置: